

나이스지키미
NICE Information Service
- 0.0
- 0.00 beoordelingen
- 1.00M
- Downloads
- Free
- Prijs
Screenshots
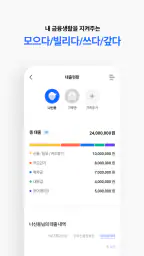
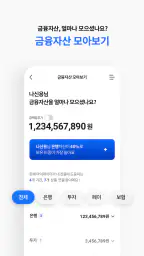
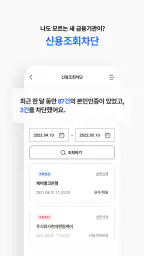
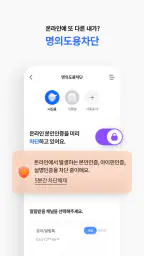
나이스지키미 Voor- en nadelen
Voordelen
- Duidelijk overzicht van krediet- en financiële gegevens.
- Handige meldingen bij wijzigingen of verdachte activiteiten.
- Informatie helpt bij het bewaken van identiteits- en kredietrisico’s.
- Geschikt voor regelmatig controleren van persoonlijke financiële status.
- Officiële dienst met relevante Koreaanse kredietinformatie.
Nadelen
- Veel functies zijn vooral gericht op gebruikers in Zuid-Korea.
- Koreaanse taal kan lastig zijn voor internationale gebruikers.
- Voor sommige rapporten of diensten is een betaald abonnement nodig.
- De app vraagt toegang tot gevoelige persoonlijke en financiële gegevens.
- Niet alle meldingen betekenen automatisch dat er fraude is gepleegd.
 Analyse door All-app
Wie zijn financiële leven liever niet verspreidt over allerlei losse diensten, komt bij 나이스지키미 uit bij een app met een duidelijk doel: meer grip krijgen op de gegevens en signalen rond je persoonlijke financiële leven. Ik heb de app bekeken vanuit dat praktische perspectief. Niet als een gewone budgetplanner, maar als een hulpmiddel van NICE Information Service dat vooral interessant is voor mensen die hun financiële status geregeld willen controleren en daar voorzichtig mee willen omgaan.
De app valt onder financiën, is gratis te installeren en heeft een PEGI 3-classificatie. Dat zegt vooral dat de toepassing geschikt is voor een breed publiek; het zegt niets over de vraag of de inhoud voor iedereen even nuttig is. In mijn ogen is dit geen app die je opent om zomaar wat grafieken te bekijken. De waarde zit eerder in regelmatig controleren, begrijpen wat je ziet en bewust beslissen welke gegevens je gebruikt of deelt.
Met meer dan een miljoen installaties heeft de app duidelijk een groot bereik. Toch zou ik populariteit niet verwarren met automatisch vertrouwen. Bij een financiële app kijk ik eerst naar de ontwikkelaar, de manier waarop accountkeuzes worden gepresenteerd en hoe zorgvuldig ik zelf met toegang en persoonlijke informatie kan omgaan. Dat is precies de houding die ik ook jou zou aanraden.
Wat je in de praktijk aan deze financiële app hebt
Ik begin bij het doel: deze financiële app is vooral zinvol als aanvulling op je bankapp, niet als vervanging van je betaalrekening of huishoudboekje. In dit deel kijk ik naar hoe je er een rustige, herhaalbare controle van maakt en hoe je voorkomt dat je bij elk signaal meteen moet handelen. Daarna wordt vooral belangrijk welke instellingen je bewust kiest.
Een andere insteek dan een gewone budgetapp
Veel bekende financiële apps draaien om uitgaven invoeren, categorieën maken en aan het einde van de maand zien waar je geld naartoe ging. Dat kan handig zijn, maar 나이스지키미 voelt in de eerste plaats als een dienst rond financiële informatie en bescherming. Het uitgangspunt is dus niet alleen: “Hoeveel heb ik uitgegeven?”, maar ook: “Welke informatie over mijn financiële leven is relevant en hoe houd ik daar zicht op?”
Dat verschil is belangrijk wanneer je al een aparte bankapp gebruikt. Voor dagelijkse betalingen blijft je bank waarschijnlijk de snelste plek om saldo en transacties te bekijken. Een huishoudboekje is weer beter als je vooral zelf categorieën en maandbudgetten wilt beheren. Deze app heeft meer waarde voor iemand die financiële signalen wil volgen en daar een extra controlelaag naast de bankomgeving voor zoekt.
Ik zou de app daarom niet installeren met de verwachting dat hij al je financiële administratie vervangt. Zie hem liever als een plek voor overzicht en waakzaamheid. Dat maakt de keuze ook eerlijker: wie alleen een eenvoudige uitgavenlijst zoekt, kan met een lichtere app sneller klaar zijn. Wie juist aandacht heeft voor financiële identiteit, controle en mogelijke risico’s, zal meer uit deze toepassing halen.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Voor wie de app logisch is
De beste gebruiker is iemand die niet pas naar financiële informatie kijkt wanneer er een probleem ontstaat. Denk aan iemand die een lening, kaart of andere financiële aanvraag voorbereidt en eerst zijn eigen situatie wil nalopen. Ook wanneer je een verandering in je financiële leven verwacht, kan een vaste controle gewoon rust geven. Je hoeft dan niet alles uit losse herinneringen of oude berichten te reconstrueren.
Een realistisch scenario: ik zou de app gebruiken voordat ik een belangrijke financiële aanvraag doe. Eerst zou ik de zichtbare informatie rustig doornemen, daarna controleren of ik begrijp wat elk onderdeel betekent en pas dan bepalen of een vervolgstap nodig is. Die volgorde voorkomt dat je vanuit haast op een melding reageert of zonder nadenken extra gegevens verstrekt.
Voor gezinnen kan de app eveneens nuttig zijn als aanleiding om financiële gewoonten te bespreken, maar ik zou niet zomaar accounts of schermen met anderen delen. Financiële informatie blijft persoonlijk. Zelfs wanneer iemand je helpt met administratie, is het verstandiger om zelf in te loggen en zelf te beslissen welke details zichtbaar worden.
De rol van NICE Information Service
De ontwikkelaar is NICE Information Service. Dat is relevant omdat je bij een financiële app niet alleen naar het uiterlijk moet kijken. De naam van de ontwikkelaar helpt je controleren of je de bedoelde toepassing hebt gevonden en niet een vergelijkbare app met een onduidelijke herkomst. Ik kijk daarbij altijd naar de ontwikkelaarsnaam, de appnaam en de gevraagde accountstappen voordat ik iets installeer of invul.
De huidige versie is 4.9.5 en de app werkt vanaf Android 6.0. Dat maakt hem bruikbaar op veel oudere Android-telefoons, al zou ik bij een financieel gevoelige toepassing liever een toestel gebruiken dat nog beveiligingsupdates ontvangt. Ondersteuning voor een ouder besturingssysteem betekent niet automatisch dat elk oud toestel een verstandige keuze is voor financiële toegang.
De basisinstallatie is gratis. Er zijn wel aankopen binnen de app die bij facturering via Google Play lopen, met bedragen van € 3,59 tot € 84,99. Dat is een punt om vóór gebruik serieus te bekijken. “Gratis” betekent hier dus niet dat iedere mogelijke dienst of optie zonder betaling blijft. Ik zou eerst nagaan welke onderdelen je werkelijk nodig hebt en aankopen alleen bevestigen wanneer de omschrijving en prijs voor jou duidelijk zijn.
Vertrouwen begint bij wat je zelf kunt controleren
Bij een dienst die met financiële gegevens werkt, vind ik zichtbare keuzes belangrijker dan een mooie belofte. Let tijdens het instellen op welke accountgegevens worden gevraagd, welke toestemmingen je op je telefoon ziet en of je stappen kunt overslaan wanneer ze niet nodig zijn. Ik geef liever alleen toegang die past bij een concrete functie dan dat ik alles in één keer accepteer.
Een goede gewoonte is om na de installatie niet meteen alle meldingen, koppelingen en extra opties aan te zetten. Open eerst de instellingen, bekijk welke meldingen actief zijn en controleer of je voorkeuren kunt aanpassen. Zo houd je beter bij wat de app op je toestel mag doen en voorkom je dat belangrijke financiële informatie op een vergrendeld scherm verschijnt.
Ik zou ook screenshots en schermopnames van financiële pagina’s vermijden. Zelfs wanneer je die alleen naar jezelf stuurt, kunnen ze later in een fotoback-up of chatgeschiedenis terechtkomen. De veiligste werkwijze is meestal: informatie in de app bekijken, de noodzakelijke conclusie noteren en gevoelige beelden niet bewaren.
Momenten waarop extra voorzichtigheid nodig is
Het gevoeligste moment is niet altijd de eerste installatie. Vaak ontstaat het risico wanneer je vanuit een melding, e-mail of bericht naar een inlogscherm gaat. Ik zou zulke routes niet blind volgen. Open de app zelf en controleer daar of dezelfde melding zichtbaar is. Dat kost weinig tijd en verkleint de kans dat je op een nagemaakte pagina terechtkomt.
Een tweede aandachtspunt is het gebruik op een gedeeld toestel. Wanneer familieleden, collega’s of kinderen dezelfde telefoon gebruiken, kunnen meldingen of recente schermen onbedoeld zichtbaar worden. Ik zou in dat geval meldingsvoorbeelden beperken, een sterke schermvergrendeling gebruiken en uitloggen wanneer de app dat ondersteunt en de telefoon niet uitsluitend van mij is.
Ook openbare wifi vraagt om een nuchtere aanpak. Ik zou geen financiële gegevens controleren op een netwerk waarvan ik de beheerder niet ken, zeker niet wanneer ik ook nog accountinstellingen moet aanpassen. Een mobiele verbinding of vertrouwd netwerk is voor zulke handelingen een betere keuze. Dit is geen oordeel over een specifieke verbinding van de app, maar gewoon een verstandige werkwijze voor gevoelige informatie.
Zelf de regie houden over je account
De belangrijkste vraag die ik mezelf bij elke financiële app stel, is: kan ik later nog begrijpen en aanpassen wat ik eerder heb gekozen? Kijk daarom niet alleen naar de hoofdpagina, maar ook naar accountinstellingen, meldingen en abonnements- of aankoopschermen. Noteer voor jezelf welke account je gebruikt en welke betaalinstellingen aan Google Play gekoppeld zijn.
Wanneer je de app niet meer gebruikt, verwijder hem dan niet gedachteloos en klaar. Controleer eerst of er accountinstellingen, actieve diensten of opgeslagen voorkeuren zijn die je wilt beëindigen. Verwijderen van een app is niet altijd hetzelfde als het beëindigen van een account of het stopzetten van een betaling. Juist bij de genoemde aankopen binnen de app is die controle verstandig.
Ik zou daarnaast een apart, uniek wachtwoord gebruiken wanneer de dienst daarom vraagt. Hergebruik van een wachtwoord maakt één lek meteen een probleem voor meerdere accounts. Een wachtwoordmanager kan helpen, maar bewaar herstelgegevens niet in een onbeveiligde notitie of als losse foto. Het doel is niet om ingewikkeld te doen; het doel is dat jij als enige eenvoudig toegang houdt.
Hoe de app zich verhoudt tot gewone alternatieven
Vergeleken met een bankapp biedt een gespecialiseerde financiële dienst een andere kijk op je situatie. De bank is meestal de plek voor directe rekeninghandelingen, betalingen en actuele transacties. Ik zou de twee daarom niet als concurrenten zien. De bank blijft praktisch voor dagelijks geldbeheer, terwijl deze app interessanter kan zijn als aanvullende controleomgeving.
Vergeleken met een huishoudboekje is het verschil nog duidelijker. Een budgetapp werkt vaak goed wanneer je zelf inkomsten en uitgaven wilt invoeren, doelen wilt maken en terugkerende kosten wilt sorteren. Als dat jouw hoofdvraag is, zou ik eerst voor zo’n eenvoudige oplossing kiezen. 나이스지키미 is naar mijn oordeel minder geschikt als je uitsluitend een minimalistische maandbegroting zoekt.
Een algemene identiteits- of wachtwoordapp heeft weer een ander doel. Die kan helpen bij inloggegevens, maar vervangt geen financiële controle. Ik zou niet proberen één app alles te laten doen. Een praktische combinatie bestaat uit je bankapp voor transacties, een budgetmethode voor dagelijkse planning en deze dienst voor de financiële informatie en controles waarvoor hij bedoeld is. Minder overlap maakt het vaak duidelijker welke app je waarvoor gebruikt.
Handige werkwijze na installatie
Mijn advies is om niet meteen alle functies te beoordelen op basis van één korte sessie. Geef jezelf eerst een vaste rondgang: controleer de startpagina, open de instellingen, bekijk meldingskeuzes en lees betaalde opties voordat je ergens op bevestigen drukt. Daarna kun je bepalen of de app echt past bij je doel.
- Gebruik een persoonlijk toestel met schermvergrendeling.
- Open financiële meldingen liever vanuit de app zelf dan via onverwachte berichten.
- Controleer welke meldingen op het vergrendelde scherm mogen verschijnen.
- Maak geen screenshots van gevoelige financiële overzichten.
- Bekijk vóór bevestiging wat een betaalde optie precies toevoegt.
Een minder voor de hand liggende tip is om controlemomenten te plannen in plaats van voortdurend te kijken. Dagelijks openen kan onrust geven zonder extra inzicht. Een rustig, vast moment werkt beter: je kunt veranderingen vergelijken, vragen opschrijven en voorkomen dat je op elk signaal impulsief reageert. De app wordt zo een hulpmiddel voor overzicht in plaats van een bron van voortdurende meldingen.
Een tweede nuttige aanpak is om onbekende informatie niet meteen als fout of fraude te bestempelen. Noteer eerst wat je ziet, controleer de context via een vertrouwde route en neem daarna pas actie. Dat voorkomt twee problemen: je negeert geen echt risico, maar je blokkeert ook niet onnodig iets door paniek. Bij financiële diensten is zorgvuldig verifiëren vaak waardevoller dan snel handelen.
Een derde inzicht is dat gratis toegang en betaalde uitbreidingen je gebruiksdoel moeten sturen. Als je alleen af en toe controleert, kan een betaalde optie weinig toevoegen. Wanneer je juist een specifieke uitgebreide dienst nodig hebt, vergelijk dan de prijs met het concrete voordeel en kijk naar de facturering via Google Play. Bevestig niets alleen omdat het scherm het als volgende stap presenteert.
Waar de frictie voor mij zit
De app vraagt om een actieve houding. Je moet zelf onderscheid maken tussen informatie, waarschuwingen, instellingen en commerciële opties. Wie een eenvoudige app verwacht die alles automatisch uitlegt, kan de ervaring daardoor minder toegankelijk vinden. Bij financiële onderwerpen vind ik enige zorgvuldigheid terecht, maar de drempel kan nog steeds vervelend zijn als je snel een antwoord zoekt.
Ook de bredere context kan een nadeel zijn voor gebruikers buiten de oorspronkelijke markt of taalomgeving. De korte winkelomschrijving staat als “나이스지키미” vermeld en de dienst heeft een duidelijk Koreaanse naam en positionering. Als je vooral Nederlandstalige uitleg verwacht, zou ik vóór registratie controleren of de interface en ondersteuning voor jou begrijpelijk genoeg zijn. Bij financiële informatie is half begrijpen geen goede basis.
De ouderdom van de minimale Android-ondersteuning is praktisch, maar ik zou hem niet zien als reden om een verouderd toestel te blijven gebruiken. Voor financiële toegang wegen actuele beveiligingsupdates zwaarder dan het feit dat de app technisch op een oud systeem kan draaien. Dat is een belangrijk onderscheid dat je in de winkelinformatie makkelijk over het hoofd ziet.
Mijn oordeel voor verschillende gebruikers
Ik zou deze app aanraden aan iemand die bewust financiële informatie wil controleren, bereid is instellingen rustig door te nemen en een aanvullende dienst naast de bankapp zoekt. Vooral gebruikers die waarde hechten aan zichtbaarheid en controle kunnen er iets aan hebben. De gratis instap maakt het eenvoudig om eerst te beoordelen of de werkwijze bij je past, zolang je alert blijft op betaalde onderdelen.
Ik zou hem niet als eerste keuze geven aan iemand die alleen een huishoudboekje zoekt, geen behoefte heeft aan extra financiële controles of moeite heeft met een mogelijk minder vertrouwde taal- en marktcontext. Voor zo iemand is een eenvoudige budgetapp of de eigen bankomgeving waarschijnlijk overzichtelijker. Ook wie financiële apps alleen op een oud, niet meer bijgewerkt toestel wil gebruiken, doet er verstandig aan eerst de beveiliging van dat toestel aan te pakken.
Mijn voorzichtige eindindruk is positief, maar niet kritiekloos. De sterkste kant is de mogelijkheid om financiële waakzaamheid als vaste gewoonte te benaderen, niet alleen als reactie op een probleem. De zwakkere kant is dat je zelf goed moet opletten bij accountkeuzes, meldingen, privacygevoelige momenten en betaalde opties. Wie die verantwoordelijkheid accepteert, kan NICE Information Service een nuttige plek geven in zijn financiële routine. Wie vooral snelheid en eenvoud zoekt, zal waarschijnlijk gelukkiger zijn met een gewone bank- of budgetapp.
Veelgestelde vragen
Wat is 나이스지키미 en waarvoor kan ik de app gebruiken?
나이스지키미 is een Koreaanse dienst van NICE die gebruikers helpt hun persoonlijke kredietinformatie en financiële status te controleren. Afhankelijk van de beschikbare functies kun je onder meer kredietgegevens bekijken, meldingen over wijzigingen ontvangen en informatie over financiële verplichtingen raadplegen. De app is vooral gericht op gebruikers die hun kredietprofiel regelmatig willen opvolgen en verdachte of onverwachte veranderingen snel willen signaleren.
Is 나이스지키미 gratis te gebruiken of zijn er betaalde functies?
De app kan meestal gratis worden gedownload, maar niet iedere functie hoeft zonder kosten beschikbaar te zijn. Sommige uitgebreide rapporten, extra monitoringmogelijkheden of aanvullende kredietdiensten kunnen onderdeel zijn van een betaald abonnement of afzonderlijke service. Controleer daarom vóór registratie de actuele prijsinformatie, abonnementsvoorwaarden en eventuele automatische verlenging in de Google Play Store of App Store.
Welke persoonlijke gegevens zijn nodig om 나이스지키미 te gebruiken?
Omdat 나이스지키미 met gevoelige krediet- en identiteitsinformatie werkt, is doorgaans een verificatieproces vereist. Afhankelijk van je toestel en de gekozen dienst kan dit persoonlijke identificatie, een Koreaans telefoonnummer, authenticatie via een financiële instelling of een andere vorm van identiteitscontrole omvatten. Lees de privacyverklaring zorgvuldig en geef alleen de toestemmingen die noodzakelijk zijn voor de functies die je daadwerkelijk gebruikt.
Is 나이스지키미 veilig voor het controleren van kredietinformatie?
De app is ontworpen voor het beheren en controleren van financiële gegevens en maakt normaal gesproken gebruik van beveiligde aanmeld- en verificatiemethoden. Toch blijft voorzichtigheid belangrijk: installeer de officiële versie, controleer de ontwikkelaar, gebruik geen openbare wifi voor gevoelige handelingen en deel nooit verificatiecodes of wachtwoorden. Bij verlies van je telefoon of een verdachte melding is het verstandig direct je account en gekoppelde diensten te controleren.
Werkt 나이스지키미 op elk Android- of iOS-apparaat?
De beschikbaarheid hangt af van het besturingssysteem, de versie van je toestel en je regio. Sommige functies kunnen bovendien alleen werken voor gebruikers met Koreaanse identificatie- of telecomgegevens. Controleer vóór het downloaden de systeemvereisten, ondersteunde taal en landbeschikbaarheid in de officiële appwinkel. Op oudere apparaten kunnen authenticatie, meldingen of beveiligingsfuncties minder betrouwbaar werken, zelfs wanneer de app technisch kan worden geïnstalleerd.


